Conto Termico 3.0
Oggi parliamo di un tema centrale per chi si occupa come noi di progettazione e riqualificazione: il Conto Termico 3.0. Con l’approvazione della bozza, questo strumento diventa uno dei principali motori per spingere l’efficienza energetica in Italia. Insieme vedremo le novità, chi potrà beneficiarne e in che modo cambierà il lavoro di noi tecnici. Nuovi incentivi, nuove procedure e nuove opportunità: il Conto Termico 3.0 non è solo un decreto, ma un tassello fondamentale per chi lavora ogni giorno su edifici e impianti. L’obiettivo è rendere il meccanismo più semplice e accessibile, in sintesi: Durata degli incentivi – i contributi vengono erogati in 2 o 5 anni, in base alla tipologia di intervento, alla potenza o alla superficie interessata; Importi ridotti per i privati – se l’incentivo spettante non supera i 15.000 euro, è previsto un pagamento in un’unica rata; oltre questa soglia, l’erogazione avviene tramite rate annuali costanti. Entrata in vigore – il decreto sarà operativo 90 giorni dopo la pubblicazione in Gazzetta Ufficiale (entro 60 giorni dall’entrata in vigore, il portale GSE sarà aggiornato con le nuove procedure); Le novità più rilevanti riguardano: – Semplificazione delle procedure di accesso agli incentivi; – Estensione degli interventi agli edifici non residenziali privati, prima esclusi; – Nuove tipologie di intervento: fotovoltaico con sistemi di accumulo e colonnine di ricarica per veicoli elettrici, se abbinate alla sostituzione di impianti termici con pompe di calore elettriche; – Eliminazione delle caldaie a condensazione alimentate a combustibili fossili, in coerenza con gli obiettivi di decarbonizzazione del PNIEC e delle direttive europee; – Aggiornamento dei massimali di spesa, adeguati ai nuovi prezzi di mercato e all’evoluzione tecnologica. Gli interventi che possono beneficiare degli incentivi si dividono in due grandi categorie: da un lato quelli legati alla produzione di energia termica da fonti rinnovabili e dall’altro quelli legati all’efficienza energetica. Produzione di energia termica da fonti rinnovabili Questa seconda categoria comprende le tecnologie che producono calore sfruttando risorse rinnovabili, riducendo l’uso di combustibili fossili: Pompe di calore aria-acqua e geotermiche. Sistemi ibridi o bivalenti. Solare termico e solar cooling. Microcogenerazione da fonti rinnovabili. Impianti a biomassa certificata. Allaccio a reti di teleriscaldamento efficiente. Efficienza energetica Isolamento di superfici opache (pareti, coperture, pavimenti). Sostituzione di infissi e installazione di schermature solari. Sistemi di building automation, contabilizzazione e termoregolazione. Sostituzione dell’illuminazione con soluzioni efficienti. Allaccio a reti di teleriscaldamento. Sostituzione impianti di climatizzazione con sistemi ibridi “factory made” o scaldacqua a pompa di calore. Installazione di fotovoltaico con accumulo e colonnine di ricarica EV, se abbinate a pompe di calore elettriche. La durata dei contributi varia a seconda della tipologia di intervento. In generale, gli interventi di efficienza energetica hanno un orizzonte temporale più lungo, mentre quelli sulle rinnovabili termiche sono più brevi, con differenze in base a potenza e dimensione degli impianti. Isolamento termico dell’involucro opaco 5 anni Sostituzione infissi 5 anni Schermature solari (ombreggiamento) 5 anni Sistemi di illuminazione efficienti 5 anni Building automation / contabilizzazione / termoregolazione 5 anni Pompe di calore (elettriche o a gas) ≤ 35 kW 2 anni > 35 kW e ≤ 2.000 kW 5 anni Sistemi ibridi o bivalenti a pompa di calore ≤ 35 kW 2 anni > 35 kW e ≤ 2.000 kW 5 anni Caldaie a biomassa ≤ 35 kW 2 anni > 35 kW e ≤ 2.000 kW 5 anni Solare termico / solar cooling ≤ 50 m² 2 anni > 50 m² e ≤ 2.500 m² 5 anni Scaldacqua a pompa di calore — 2 anni Allaccio a teleriscaldamento efficiente — 5 anni Microcogenerazione da fonti rinnovabili < 50 kWe 5 anni Un aspetto da tenere ben presente è quello della cumulabilità con altri strumenti di agevolazione. Le regole stabiliscono che il Conto Termico 3.0 non sia cumulabile con: Superbonus 110%; Ecobonus 50%-65%; Bonus Casa o Bonus Ristrutturazioni; Bandi regionali finanziati con fondi strutturali UE. È invece ammessa la cumulabilità con contributi locali (comunali o regionali), purché riferiti a spese diverse e senza mai superare il 100% della spesa ammissibile. Per ciascun intervento sono stati definiti dei tetti massimi sia in termini unitari che assoluti, che consentono di programmare correttamente gli investimenti. Tra i principali valori previsti troviamo: Intervento Tetto massimo unitario Tetto massimo assoluto Isolamento superfici opache 350 €/m² 100.000 € Infissi 800 €/m² 500.000 € Schermature solari 250 €/m² 90.000 € Illuminazione efficiente 35 €/m² 140.000 € Edifici nZEB 1.300 €/m² 3.000.000 € Fotovoltaico 1.500 €/kW (≤ 20 kW) 1.050 €/kW (> 600 kW) Accumulo: fino a 1.000 €/kWh — Download DM 04/05/2025 Conto termico 3.0
Bonus mobili 2025 come richiedere la detrazione fiscale del 50%
Il bonus mobili è stato prorogato per tutto il 2025. L’incentivo si concretizza in una riduzione dell’Irpef da detrarre in un periodo di 10 anni per agevolare l’acquisto di mobili e di grandi elettrodomestici, destinati all’arredamento di immobili oggetto di interventi di ristrutturazione. Il limite di spesa per l’arredamento è fissato in 5.000 euro, con percentuale di detrazione del 50%. La condizione essenziale per fruire del bonus mobili ed elettrodomestici è quella di aver fatto svolgere interventi edilizi di ristrutturazione nell’immobile oggetto di arredo. In particolare, il comma 2, dell’articolo 16, del decreto legge 63 del 2013 prevede che i contribuenti che fruiscono della detrazione Irpef per lavori di recupero del patrimonio edilizio possano beneficiare di un’ulteriore detrazione fiscale del 50% per l’acquisto di mobili e di grandi elettrodomestici. Le tipologie di interventi edilizi ammessi alla detrazione fiscale comprendono: • la manutenzione ordinaria sulle parti comuni di edifici residenziali; • la manutenzione straordinaria, il restauro, il risanamento conservativo e la ristrutturazione edilizia delle parti comuni di un edificio residenziali e delle singole unità immobiliari residenziali; • la ricostruzione o il ripristino dell’immobile danneggiato da eventi calamitosi; • la ristrutturazione di interi fabbricati da parte di imprese o cooperative che provvedano, nel termine di sei mesi dalla fine degli interventi, a vendere o ad assegnare l’immobile; • i lavori di manutenzione straordinaria finalizzati all’efficientamento energetico. Il bonus casa prevede la detrazione fiscale del 50% in 10 anni per interventi edilizi sulla prima casa (36% su seconde case e altre tipologie di abitazioni) e fino a un limite massimo di spesa pari a 96.000 euro nel 2025; di seguito, fino al 31 dicembre 2027, le agevolazioni si abbasseranno, rispettivamente, al 36% e al 30%, con limite di spesa invariato. L’Agenzia delle entrate spiega come fare a dimostrare l’anteriorità dei lavori edilizi rispetto all’acquisto dei mobili ai fini della richiesta dell’agevolazione. Si può provare tale data da eventuali comunicazioni o abilitazioni di tipo amministrativo. Rientra in questa documentazione la comunicazione preventiva di inizio dei lavori (CILA o SCIA) contenente la data di avvio degli interventi, qualora richiesta. Per chiedere la detrazione fiscale al 50% occorre conservare una copia di tutta la documentazione presentata e approvata dall’ufficio tecnico del Comune di riferimento. In tutti i casi in cui non siano richiesti i documenti di inizio dei lavori, si può sottoscrivere una dichiarazione sostitutiva di atto di notorietà ai sensi dell’articolo 47 del DPR 445 del 2000. Un elenco esaustivo sugli acquisti in arredo che si possono effettuare con questa agevolazione ci viene fornito dall’Agenzia delle entrate. Si può richiedere il bonus sia per mobili nuovi che per grandi elettrodomestici. Rientrano tra i primi: • gli armadi e i letti; • le cassettiere, le librerie e le scrivanie; • i tavoli e le sedie; • i comodini; • i divani, le poltrone e i materassi; • le credenze; • gli apparecchi di illuminazione se costituiscono un necessario complemento di arredo dell’immobile. Tra gli elettrodomestici, ai fini del risparmio energetico, la norma richiede la classe energetica minima pari ad: • A per i forni; • E per lavasciuga, lavastoviglie e lavatrici; • F per congelatori e frigoriferi Se gli elettrodomestici sono sprovvisti di etichetta energetica, il bonus può essere richiesto se l’esposizione dell’etichetta stessa non è obbligatoria per il modello richiesto. Pertanto, l’elenco degli elettrodomestici ammessi all’agevolazione comprende lavatrici, asciugatrici, congelatori, frigoriferi, forni a microonde, stufe elettriche, radiatori elettrici, ventilatori e piastre riscaldanti. È importante sottolineare che gli interventi che producono il risparmio energetico e l’utilizzo di fonti di energia alternativa, nel caso di fruizione di detrazioni fiscali, producono specifici obblighi di trasmissione. La comunicazione telematica Enea si rende obbligatoria per utilizzi del bonusmobili 2025 nel caso specifico di acquisto di elettrodomestici. L’Agenzia delle entrate ha stabilito che l’eventuale ritardo o mancato invio della comunicazione non comporta la perdita dell’agevolazione (Risoluzione n. 46/E del 18 aprile 2019). l’acquisto di mobili ed elettrodomestici e la richiesta del bonus comportano una serie di adempimenti, a iniziare dalle modalità di pagamento. Da questo punto di vista si può affermare che la proroga della misura anche al 2025 ha lasciato invariate le modalità di spesa. I pagamenti devono essere tacciabili e regolati da bonifico postale o bancario, da carta di credito o di debito. Non sono accettati il contante e gli assegni bancari. Sono ammessi, invece, gli acquisti a rate. Inoltre, non è richiesto espressamente il bonifico parlante, vincolante invece per il pagamento dei lavori di ristrutturazione. L’acquisto degli arredi deve avvenire entro il 31 dicembre 2025. Il bonus si può richiedere mediante detrazione ai fini dell’Irpef per i 10 anni successivi a quello dell’acquisto. Le rate annuali consentono di fruire di un buono fiscale di di massimo 250 euro per ciascunadichiarazione dei redditi, nel caso in cui si utilizzi l’incentivo per intero (5.000 euro di limite di spesa). Il tetto di spesa e l’utilizzo dell’incentivo in più anni richiede attenzione. Se il bonus era stato usato in detrazione già nello scorso anno grazie a lavori edilizi relativi al 2024, è necessario detrarre la quota dei relativi acquisti dai 5.000 euro del 2025. Il contribuente che aveva acquistato mobili nel 2024 per 2.000 euro per effetto di lavori edilizi sulla stessa unità abitativa iniziati già nel 2024, il tetto di spesa detraibile nel 2025 è pari a 3.000 euro. I documenti che attestino il pagamento dei mobili vige l’obbligo di conservazione. Si tratta di ricevute dei bonifici, di documenti di pagamento mediante carte di credito e debito e di fatture di acquisto, e dei servizi annessi es. di trasporto e montaggio.
Montascale modalità di installazione casa e condominio, focus su bonus 2025
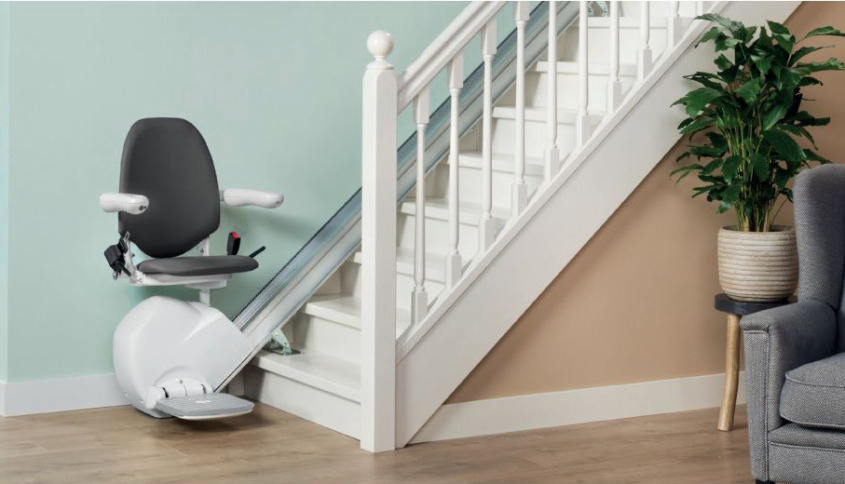
I costi, le agevolazioni e il bonus per l’abbattimento delle Barriere Architettoniche le aliquote della detrazione fiscale I.V.A. da applicare – aspetti condominiali L’acquisto di un montascale è un investimento oneroso ma sono state dedicate normative per detrazioni fiscali finalizzate all’abbattimento delle barriere architettoniche che riducono notevolmente i costi di acquisto e di installazione. Un eventuale costo per fornitura e installazione e consigliamo di contattare le migliori ditte di montascale, ma il prezzo può variare da: – Caratteristiche tipologia: comandi, velocità e portata e finiture. – posizione di installazione se interna o esterna all’abitazione. – andamento delle scale se le scale hanno un andamento a doppia rampa o curvilineo il costo è maggiore rispetto ad una rampa rettilinea – Lunghezza della rampa. – Tipologia: a pedana o a poltroncina, a piattaforma, a cingoli ecc. La fornitura e l’installazione in linea di massima parteda un minimo di 5.000 Euro fino a raggiungere i 14.000 Euro. Dipende dalla tipologia, la dotazione, i tratti più lunghi e tortuosi e in base alla tecnologia adottata. Per un costo specifico si consiglia di contattare ditte specializzate. I bonus previsti anche per l’anno 2025 per abbattimento Barriere Architettoniche sono rimaste al 75% della spesa sostenuta, oppure altro bonus è per le ristrutturazioni al 50% ma tale detrazione non è fruibile contemporaneamente alla detrazione del 19% prevista per le spese sanitarie. I pagamenti dovranno essere eseguiti con modalità tracciata tramite bonifico, indicando precise causali e molte banche hanno predisposto dei bonifici pre-compilati. Nel caso in cui non la banca non sia dotata di bonifici pre-compilati, indichiamo una causale corretta: Bonifico relativo a lavori edilizi che danno diritto alla detrazione prevista dall’articolo 16-bis del D.P.R. 917/1986 e succ. agg. per il Pagamento della fattura n……….. del …………. a favore di …………….. partita Iva …………………. Beneficiario della detrazione ……………….. Codice Fiscale Beneficiario ………………. Montascale come comportarsi nel condominio e quali sono i diritti per eliminazione Barriere Architettoniche Per far installare un montascale sulle scale condominiali comuni, avrai bisogno dell’approvazione anche dei condomini. l’installazione di montascale devono essere approvati con la maggioranza degli intervenuti, purché rappresentino la metà del valore dell’edificio, quindi, più di 500 millesimi, quindi una delibera per essere approvata necessita di 500 millesimi + 1 millesimo e la maggioranza del numero dei condomini ad esempio 2 su totali 3 del condominio. Per ripartire le spese si dovrà raggiungere la maggioranza, in prima o in seconda convocazione. Altrimenti, il dispositivo può comunque essere installato, ma le spese saranno totalmente a carico del condomino del richiedente. Occorre precisare che, è non è possibile realizzare un montascale o un ascensore, se queste opere rendano parti comuni dell’edificio inservibili all’uso o al godimento anche di un solo condomino. Se ad esempio, installando il dispositivo si riduce eccessivamente l’ingombro della scala, quest’ultimo non potrà essere installato. La larghezza minima della rampa esterna è di 100 cm. La Cassazione, con la sentenza n. 24235/2016, ha deliberato che non è possibile costruire un’innovazione (nel caso specifico un montascale) qualora esso comprometta l’utilizzo di un bene da parte anche di un solo singolo condomino. Quindi la legge ribadisce anche in questo caso che il diritto di proprietà prevale sul diritto della persona disabile di intervenire sull’edificio per l’abbattimento le Barriere Architettoniche. Come evidenziato dall’ex. L.13/89 e succ. agg. in materia di abbattimento di barriere architettoniche, è opportuno accertarsi di non arrecare danno o limitare i diritti a nessuno dei condomini, in base alle leggi in vigore, pena l’impossibilità di eseguire le opere di abbattimento le Barriere Architettoniche. Il Codice Civile disciplina in maniera chiara le modalità di realizzazione dimodifiche all’interno di uno spazio condominiale. In particolare sono da tenere presenti gli artt.1120 e 1121 che riguardano le innovazioni e le innovazioni gravose e voluttuarie, e l’art. 1136relativo alla validità del voto dell’assemblea. Gli interventi volti all’eliminazione delle barrierearchitettoniche non possono in alcun caso ovviare a questi articoli, come ricorda la legge 13/1989 in materia di eliminazione delle barriere architettoniche negli edifici privati all’art. 2. Pratiche per la presentazione in Comune Generalmente la pratica edilizia da presentare in comune per l’installazione di un montascale è la CILA, Comunicazione di Inizio Lavori Asseverata. Per questa pratica dovrai rivolgerti ad un tecnico abilitato alla libera priofessione quale: Geometra, Architetto o Ingegnere. I permessi dipendono dalle prescrizioni del regolamento edilizio comunale e dalle leggi Regionali in vigore.
I bonus edilizi disponibili nel 2025
Bonus ristrutturazione al 50% per tutto il 2025 Il tema dei bonus edilizi è la voce di bilancio su cui si concentra maggiormente l’impegno di una profonda revisione della spesa; ma l’Italia deve dare seguito agli impegni assunti con la direttiva case green e investire nella transizione energetica e climatica per raggiungere l’obiettivo della totale decarbonizzazione entro il 2050 attraverso la riqualificazione del patrimonio edilizio nazionale. A più riprese nelle ultime settimane si è parlato dell’orientamento generale del governo: durata almeno decennale dell’incentivo, maggiore selettività, incentivi proporzionali all’impatto energetico, attenzione al reddito, alle prime case e alle unità immobiliari con classe energetica bassa. I bonus edilizi disponibili nel 2025 Le agevolazioni legate a Superbonus condomini subiranno un corposo décalage passando al 65%. Il Bonus ristrutturazione passerà al 36% su un massimo di 48.000 euro per le seconde case, ma resterà al 50% per le prime case con spesa massima a 96.000 euro. Prorogato anche il Bonus mobili al 50%. L’Ecobonus, il Sismabonuse il Sismabonus acquisti, per le spese documentate e sostenute dal 1 gennaio 2025 e fino al 31 dicembre 2027, prevedono una detrazione del 36% fino ad un ammontare massimo di 48.000 euro da ripartire in dieci rate annuali di pari importo. Il Bonus Barriere architettoniche al 75% per gli interventi finalizzati al superamento e all’eliminazione di barriere architettoniche resta in vigore per tutto il 2025.